

Ο βασικός δείκτης που περιγράφει με ευκρίνεια την κατάσταση της εγχώριας επιχειρηματικότητας, την δυναμική συγκεκριμένων κλάδων και εταιρειών όπως παράλληλα και τις αδυναμίες της
Κατά την προσωπική μας άποψη τρεις δείκτες αποκαλύπτουν άμεσα και εμφατικά την οικονομία μιας χώρας χωρίς ιδιαίτερες και βαθυστόχαστες αναλύσεις που τις περισσότερες φορές όχι μόνο κουράζουν αλλά και μπερδεύουν στους απλούς πολίτες.
Οι τρεις αυτοί δείκτες δείχνουν τα προβλήματα, τις προοπτικές αλλά και τις συγκυριακές μεταβολές που συντελούνται σε μια χρονική περίοδο χωρίς να αλλοιώνουν και να παραμορφώνουν τα δεδομένα που πολλές φορές χρησιμοποιούνται για να εξωραΐζουν ή να παραπλανούν όταν δεν βολεύουν την εκάστοτε πολιτική εξουσία.
Ο δείκτης του Χρηματιστηρίου
Καταρχάς ο δείκτης του Χρηματιστήριου που για πολλούς είναι ο καθρέπτης μιας οικονομίας.
Δεν είναι ο καθρέπτης, είναι όμως ο βασικός δείκτης που περιγράφει με ευκρίνεια την κατάσταση της εγχώριας επιχειρηματικότητας, την δυναμική συγκεκριμένων κλάδων και εταιρειών όπως παράλληλα και τις αδυναμίες της.
Αδυναμίες που αποκαλύπτουν ελλείψεις στον τρόπο που η εγχώρια επιχειρηματικότητα δρα, επενδύει, παράγει και κυρίως βλέπει ένα κόσμο που αλλάζει και πολλές φορές την προσπερνά.
Τι μας δείχνει σήμερα το ελληνικό χρηματιστήριο; μας δείχνει το είδος αλλά και την βάθος της ελληνικής επιχειρηματικότητας.
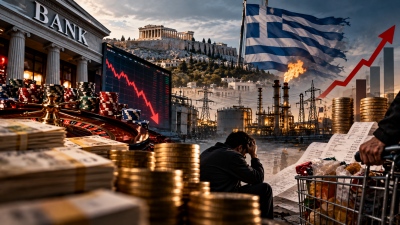
Εάν κοιτάξουμε ποιες εταιρείες συμπεριλαμβάνονται στις 10 ισχυρότερες από την άποψη της κεφαλαιοποίησης θα δούμε ότι κυριαρχούν οι Τράπεζες, ο τζόγος και τα ενεργειακά ολιγοπώλια.
Δηλαδή αμέσως εξάγουμε το συμπέρασμα μια οικονομίας που δεν παράγει που δεν έχει φιλοσοφία προσφοράς αλλά αντίθετα κινείται σε πλαίσια που δείχνουν ότι η ελληνική επιχειρηματικότητα στηρίζεται στα πήλινα πόδια ολιγοπωλιακών συνθηκών και εύκολης κερδοφορίας χωρίς ίχνος ανταγωνισμού.
Ο δείκτης των ομολόγων
Ο Δεύτερος δείκτης είναι σχετικός με τα ομόλογα και τις τιμές τους.
Δείχνει το ποσό υγιή δημοσιονομικά είναι μια χώρα από την πλευρά που την βλέπουν όμως όσοι την δανείζουν.
Μια χώρα με ελλείμματα ή μια χώρα με ανάγκες αναχρηματοδότησης του δημοσίου χρέους αναγκαστικά ετεροπροσδιορίζεται σε ότι αφορά την διεθνή οικονομική της παρουσία από τα επιτόκια που την δανείζει το διεθνές κεφάλαιο.
Μια χώρα όπως η Ελλάδα με χρέος που καταγράφονταν στα τέλη Ιουνίου 2026 στα επίπεδα των 357,6 δις € σίγουρα με το εμφανιζόμενο κόστος εξυπηρέτησης της τάξεως του 1,94% δεν αποκαλύπτει το πραγματικό κόστος δανεισμού δεδομένου ότι το 73% του χρέους δεν είναι διαπραγματεύσιμο αφού αποτελείται από δάνεια στήριξης βάσει προγραμμάτων.
Τα πραγματικά επιτόκια δανεισμού είναι διπλασία στην πραγματικότητα κάτι που φαίνεται κάθε φορά που η χώρα βγαίνει στις αγορές για νέα δάνεια αναχρηματοδότησης παλαιοτέρων.
Το τρυκ της μείωσης του χρέους σε ποσοστιαία βάση με παρανομαστή το πληθωριστικό ΑΕΠ μπορεί να καλλιεργείται προπαγανδιστικά ως επιτυχία όμως η πραγματικότητα είναι πως το δημόσιο χρέος στα τέλη του 2020 καταγράφονταν στα 350,79 δις € και στην λήξη του πρώτου εξαμήνου του 2026 εμφανίζεται αυξημένο κατά 6,8 δις €.
Ο δείκτης των τιμών
Ο τρίτος δείκτης είναι ο δείκτης τιμών αγαθών και υπηρεσιών, ο δείκτης πληθωρισμού.
Δείχνει πάντα και με απόλυτη ακρίβεια τα προβλήματα της οικονομίας μας, τόσο τα συγκυριακά που οφείλονται τις περισσότερες περιπτώσεις σε εξωγενείς παράγοντες (γεωπολιτικές εντάσεις, επιδημίες, κρίσεις ενεργειακές, κτλ) όσο και τα δομικά προβλήματα της οικονομίας τα εγγενή και διαχρονικά.
Εάν εξαιρέσιμε το ποσοστό του διαθέσιμου εισοδήματος που κατευθύνεται στην αποπληρωμή των δανείων τότε θα διαπιστώσουμε ότι το υπόλοιπο κατά το μεγαλύτερο του μέρος κατευθύνεται στην στέγαση,την διατροφή, και τις μεταφορές -καύσιμα.
Αυτό καταγράφουν και οι δείκτες του πληθωρισμού,αποτυπώνουν την υψηλή ζήτηση κυρίως στον τομέα της στέγασης, την έλλειψη προσφοράς ειδικά στα τρόφιμα, την χαμηλή παραγωγικότητα και κυρίως την απουσία διορθωτικών μέτρων για την αντιμετώπιση των πληθωριστικών πιέσεων.
Τον Σεπτέμβριο για παράδειγμα σε ετήσια βάση ο πληθωρισμός αυξήθηκε κατά 5%, την μεγαλύτερη δε επίπτωση στην διαμόρφωση του, ύψους 14,7% είχε η στέγαση(ενοίκια, ηλεκτρικό, πετρέλαιο θέρμανση),οι μεταφορές-καύσιμα ύψους 11,3% ενώ σημαντική επίπτωση καταγράφηκε από Ξενοδοχεία/Καφέ/Eστιατόρια ύψους 6,9%.
Οι ψευδαισθήσεις
Πολλοί χαρακτηρίζουν την ελληνική οικονομία ως την ‘οικονομία του καφέ’ από το υπαρκτό γεγονός του μεγάλου ποσοστού καταστημάτων καφέ και εστίασης.
Κάνουν λάθος, είναι η οικονομία της άπρακτης, της ρηχής επιχειρηματικότητας, του εύκολου κέρδους, της έλλειψης επαγγελματικής εμπειρίας, του μοντέλου που θέλει την αυξημένη ζήτηση για καφέ ως δεδομένη συνθήκη κερδοφορίας.
Γρήγορα όμως αποκαλύπτεται η ψευδαίσθηση και το κλείσιμο αφού ο καφές και η εστίαση όσο ελκυστικά και απλά φαίνονται τόσο εύθραυστα είναι όταν δεν λαμβάνονται υπόψη οι βασικές αρχές μιας επένδυσης που είναι το κόστος λειτουργίας, ο υψηλός ανταγωνισμός, η λάθος τοποθεσία και ο συνωστισμός όπου σε κάθε οικοδομικό τετράγωνο υπάρχουν δυο και τρεις επιχειρήσεις καφέ ή εστίασης.
Εν κατακλείδι αυτοί οι τρεις δείκτες μας δείχνουν με απόλυτο τρόπο όχι μόνο το στρεβλό σημερινό περιβάλλον αλλά και το τι χρειάζεται για την πραγματική ανάταξη της οικονομίας.
Το λυπηρό είναι ότι ακόμη και σε προγράμματα ισχύος όπως το Πρόγραμμα ανάπτυξης και ανθεκτικότητας ύψους 35,95 δις € που ήδη έληξε στα τέλη του φετινού καλοκαιριού η κατεύθυνση των χρημάτων ήταν προς την ενέργεια, τουρισμό και τεχνικές εταιρείες.
Περίπου 75 εταιρείες πήραν 9,5 δις € (δάνεια και επιχορηγήσεις) με τα περισσότερα από αυτές να λαμβάνουν ο ΑΔΜΗΕ ΑΕ ύψους 1,2 δις €, η ΔΕΔΔΗΕ ΑΕ περί τα 796,7 εκατ.€ και ο ΗΔΥΚΑ 402,3 εκατ.€
Όταν προβάλλεται ως ανάγκη από τα κέντρα αποφάσεων της ΕΕ η ψηφιακή και η πράσινη μετάβαση και θεοποιούνται προγράμματα στήριξης κατά βάση εταιρειών του τριτογενή τομέα τότε είναι φυσικό η πραγματική οικονομία να συνεχίζει την πορεία της απαξίωσης με τον πρωτογενή τομέα να αποκαλύπτει την μελλοντική απουσία έστω και τυπικής παράγωγης διότι για αυτάρκεια δεν μπορεί κάποιος να μιλήσει και παράλληλα εμπεδώνεται η άποψη ότι δεν υπάρχει πολιτικός σχεδιασμός ανάταξης και αναστροφής μιας πορείας που καταληκτικά θα οδηγήσει στην πλήρη ομηρία της χώρας μας από εφοδιαστικές αλυσίδες αμφιβόλου επάρκειας και ποιότητας.
ΛΕΚΚΑΣ ΣΑΡΑΝΤΟΣ
ΟΙΚΟΝΟΜΟΛΟΓΟΣ
e-mail:salekkas@gmail.com
www.bankingnews.gr
Σχόλια αναγνωστών